Domain fahrzeug-tuning.de kaufen?
Wir ziehen mit dem Projekt
fahrzeug-tuning.de um.
Sind Sie am Kauf der Domain
fahrzeug-tuning.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fahrzeug-tuning.de kaufen?
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **

Ähnliche Suchbegriffe für Kreditgeber
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Institutionelle Kreditgeber als Quasigesellschafter, Taschenbuch von Christoph Johannes Körner, Peter Lang GmbH, Internationaler Verlag derInstitutionelle Kreditgeber Als Quasigesellschafter, Taschenbuch Von Christoph Johannes Körner, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-57741-7, Seitenanzahl: 32292,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mahlke, Friedemann: Vom Leichtbau zum LehmbauVom Leichtbau zum Lehmbau , Gernot Minke - Architekt und Forscher, Künstler und Visionär. In einem Rückblick auf sein Leben und Wirken findet sich eine ungeheure Vielfalt von Ideen und Projekten, von Entwürfen und Visionen, von Gestaltungswille und Konsequenz im Detail. In der Zusammenstellung seiner Arbeit in Forschung und Entwicklung und einer Dokumentation seiner Bauvorhaben und Projekte zeigt sich sein Bemühen um einfache und umweltverträgliche Bau- und Lebensweisen in Deutschland und vielen weiteren Ländern. Eine Gesamtübersicht über Werden und Wirken runden das Bild dieser ungewöhnlichen Forscherpersönlichkeit ab. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2., erweiterte Auflage, Erscheinungsjahr: 20241121, Autoren: Mahlke, Friedemann, Auflage: 24002, Auflage/Ausgabe: 2., erweiterte Auflage, Seitenzahl/Blattzahl: 240, Keyword: Architekt; Bauen mit Lehm; Bauen mit Stroh; Gernot Minke; Gründächer; Lehmbau; Leichtbau; Stroh; Umwelt; Universität Kassel; Vertikaler Garten; Ökologisch bauen; Ölologie, Fachschema: Bau / Bautechnik~Bautechnik~Bau / Lehmbau~Lehmbau~Bau / Umwelt~Umwelt / Bauen, Wohnen, Energietechnik, Fachkategorie: Umweltwissenschaften~Bauingenieur-, Vermessungs- und Bauwesen~Umweltwissenschaften, Umwelttechnik~Haus: Wartung und Instandhaltung, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 290, Breite: 216, Höhe: 24, Gewicht: 1246, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhältnisses, Gebundene Ausgabe von Martin Fornoff, PeterZur Auslegung Und Anwendung Des Ifrs 10 In Der Eu Am Beispiel Des Kreditgeber/kreditnehmer-verhältnisses, Gebundene Ausgabe Von Martin Fornoff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-83002-4, Seitenanzahl: 39687,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)87,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
-
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **

Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
Wie kann man einem Kreditgeber eine Spielsucht mitteilen?
Um einem Kreditgeber eine Spielsucht mitzuteilen, ist es wichtig, ehrlich und transparent zu sein. Man kann einen Brief oder eine E-Mail verfassen, in dem man die Situation erklärt und die Schwierigkeiten aufgrund der Spielsucht erläutert. Es ist ratsam, auch anzugeben, welche Schritte man unternommen hat oder plant, um die Spielsucht zu bekämpfen und die finanzielle Situation zu verbessern. **
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Institutionelle Kreditgeber als Quasigesellschafter, Fachbücher von Christoph Johannes KörnerBanktypische Kreditsicherung kann nach der Rechtsprechung zur Einbeziehung des Kreditgebers in den Adressatenkreis des Kapitalersatzrechts führen. Dies wirft eine Vielzahl unbeantworteter Fragen auf: Wie muss ein Pfandrecht an Geschäftsanteilen des Kreditnehmers ausgestaltet sein, und welche Covenants müssen vereinbart werden, um den Kreditgeber als Quasigesellschafter zu qualifizieren? Die Arbeit gibt dem Anwendungsbereich des Kapitalersatzrechts am Beispiel der Projektfinanzierung Konturen. Sie untersucht, ob sich die Grenzen des Kapitalersatzrechts infolge des MoMiG verschieben, ob die Gefahren des Kapitalersatzrechts durch Auftreten einer Limited als Kreditnehmerin begrenzt werden können und ob dem Quasigesellschafter die gesetzlichen Privilegierungstatbestände zur Seite stehen.92,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Institutionelle Kreditgeber als Quasigesellschafter (Deutsch, Softcover, Christoph Johannes Körner) (7982391)Peter Lang Institutionelle Kreditgeber als Quasigesellschafter (Deutsch, Softcover, Christoph Johannes Körner) (7982391)92,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Institutionelle Kreditgeber als Quasigesellschafter, Taschenbuch von Christoph Johannes Körner, Peter Lang GmbH, Internationaler Verlag derInstitutionelle Kreditgeber Als Quasigesellschafter, Taschenbuch Von Christoph Johannes Körner, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-57741-7, Seitenanzahl: 32292,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mahlke, Friedemann: Vom Leichtbau zum LehmbauVom Leichtbau zum Lehmbau , Gernot Minke - Architekt und Forscher, Künstler und Visionär. In einem Rückblick auf sein Leben und Wirken findet sich eine ungeheure Vielfalt von Ideen und Projekten, von Entwürfen und Visionen, von Gestaltungswille und Konsequenz im Detail. In der Zusammenstellung seiner Arbeit in Forschung und Entwicklung und einer Dokumentation seiner Bauvorhaben und Projekte zeigt sich sein Bemühen um einfache und umweltverträgliche Bau- und Lebensweisen in Deutschland und vielen weiteren Ländern. Eine Gesamtübersicht über Werden und Wirken runden das Bild dieser ungewöhnlichen Forscherpersönlichkeit ab. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2., erweiterte Auflage, Erscheinungsjahr: 20241121, Autoren: Mahlke, Friedemann, Auflage: 24002, Auflage/Ausgabe: 2., erweiterte Auflage, Seitenzahl/Blattzahl: 240, Keyword: Architekt; Bauen mit Lehm; Bauen mit Stroh; Gernot Minke; Gründächer; Lehmbau; Leichtbau; Stroh; Umwelt; Universität Kassel; Vertikaler Garten; Ökologisch bauen; Ölologie, Fachschema: Bau / Bautechnik~Bautechnik~Bau / Lehmbau~Lehmbau~Bau / Umwelt~Umwelt / Bauen, Wohnen, Energietechnik, Fachkategorie: Umweltwissenschaften~Bauingenieur-, Vermessungs- und Bauwesen~Umweltwissenschaften, Umwelttechnik~Haus: Wartung und Instandhaltung, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 290, Breite: 216, Höhe: 24, Gewicht: 1246, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
-
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
Ähnliche Suchbegriffe für Kreditgeber
-
Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhältnisses, Gebundene Ausgabe von Martin Fornoff, PeterZur Auslegung Und Anwendung Des Ifrs 10 In Der Eu Am Beispiel Des Kreditgeber/kreditnehmer-verhältnisses, Gebundene Ausgabe Von Martin Fornoff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-83002-4, Seitenanzahl: 39687,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)87,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
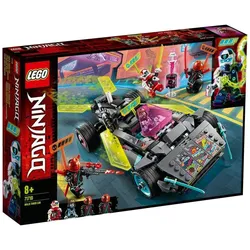
LEGO® NINJAGO® 71710 Ninja-Tuning-FahrzeugDonnere mit dem Ninja-Tuning-Fahrzeug durch das gefährliche Gelände in Prime Empire! Wechsle dann in den Flugmodus und flitze durch die Luft! Scott hat dieses schwer gepanzerte Fahrzeug konstruiert. Zusammen mit Digi Kai will er damit die bösen Rot Visiere verscheuchen. Schließ dich den beiden Helden an, um dir die begehrten Key-Tanas zu holen und aus dem Prime Empire zu entkommen. • Starkes LEGO® NINJAGO® Ninja-Tuning-Fahrzeug, das sich in einen Spielzeug-Flieger verwandeln lässt. Ein tolles Geburtstagsgeschenk für Kinder, die gerne NINJAGO® Autos bauen und es lieben, sich eigene Rollenspiele mit ihren geliebten Ninja-Helden auszudenken. • Dieses Bauset enthält ein Ninja-Tuning-Fahrzeug und 4 Minifiguren: die NINJAGO® Helden Digi Kai und Scott sowie zwei Rot Visiere. Kleine Kinder werden gerne der echten Welt entfliehen und Actionszenen mit diesem Flitzer nachstellen, um sich ein Key-Tana zu holen. • Dieses fantastische Kinderspielzeug eröffnet kleinen Baumeistern viele Möglichkeiten, denn sie können dem Ninja-Tuning-Fahrzeug auch Flügel spendieren und es in einen Flieger verwandeln. Die 4 Baufiguren sind mit neuen Display-Tafeln ausgestattet, die ihre verbliebenen Leben anzeigen. • Dieses 419-teilige Ninja-Spielset bietet Jungen und Mädchen ab 8 Jahren ein lohnendes Bauerlebnis und ist zudem ein tolles Geburtstagsgeschenk. Das Spielset ist ab Januar 2020 erhältlich und wird Mini-Ninja garantiert viele Stunden intensiv beschäftigen und ihnen jede Menge Rennspaß bieten. • Dieser LEGO® NINJAGO® Flitzer ist das perfekte Spielzeug für zu Hause und unterwegs. Das Ninja-Tuning-Fahrzeug ist 6 cm hoch, 33 cm lang und 11 cm breit. • Für dieses Spielset werden keine Batterien benötigt. Sobald das Auto gebaut ist, steht spannendem Spielspaß in der NINJAGO® Fantasiewelt nichts mehr im Weg – und zwar ohne einen Tankstopp. • Das perfekte LEGO® Geschenk für junge Baumeister. Den Steinen und Baufiguren liegen einfache Bauanleitungen bei, um den LEGO Flitzer schnell startklar zu machen. • LEGO® NINJAGO® Bausets wecken die Kreativität der Kinder und lassen sie in eine aufregende Spielwelt eintauchen, in der sie ihre liebsten Ninja-Helden auf endlose Abenteuer begleiten und es mit den Kräften des Bösen aufnehmen können.250,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
-
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
Wie kann man einem Kreditgeber eine Spielsucht mitteilen?
Um einem Kreditgeber eine Spielsucht mitzuteilen, ist es wichtig, ehrlich und transparent zu sein. Man kann einen Brief oder eine E-Mail verfassen, in dem man die Situation erklärt und die Schwierigkeiten aufgrund der Spielsucht erläutert. Es ist ratsam, auch anzugeben, welche Schritte man unternommen hat oder plant, um die Spielsucht zu bekämpfen und die finanzielle Situation zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.